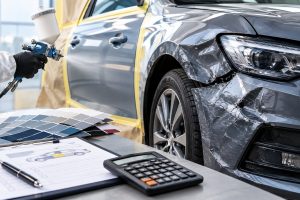
اگر خودرویی که با آن تصادف کردهایم قبلا رنگ شده باشد، خسارتش چطور محاسبه میشود؟
اگر خودرویی که با آن تصادف کردهایم قبلا رنگ شده باشد، خسارتش چطور محاسبه میشود؟
تصادف با یک خودروی بدونرنگ با خودرویی که قبلا چند قطعه آن رنگ یا تعویض شده، از نظر ارزش بازار یکسان نیست. اما وقتی حادثه جدیدی رخ میدهد، آیا بیمه باید خسارت خودرویی را که قبلاً سابقه تصادف داشته، دقیقاً مثل یک خودروی سالم پرداخت کند؟ پاسخ به این سؤال به نوع آسیب قبلی، قطعهای که در حادثه جدید آسیب دیده، سن خودرو و حتی سابقه دریافت خسارت افت قیمت بستگی دارد.
امیرمسعود عابدین: تصادف یک خودرو معمولا دو خسارت متفاوت ایجاد میکند: هزینهای که برای تعمیر آن لازم است و کاهش ارزشی که خودرو بعد از تصادف در بازار پیدا میکند.
اولی را همه میبینند؛ قطعه شکسته، بدنه آسیبدیده، رنگ و اجرت تعمیر. اما دومی ممکن است حتی بعد از یک تعمیر کامل هم باقی بماند. خودرویی که تصادف کرده، در بازار دستدوم دیگر همان خودروی قبل از حادثه نیست.
حالا اگر این خودرو قبل از تصادف جدید هم رنگشدگی، قطعه تعویضی یا سابقه آسیب جدی داشته باشد، محاسبه خسارت پیچیدهتر میشود. دستورالعمل فعلی شورای عالی بیمه برای همین وضعیت، قواعد مشخصی دارد.
یک تفاوت مهم؛ هزینه تعمیر با افت قیمت یکی نیست
فرض کنید در یک تصادف، درِ خودروی شما آسیب دیده است. اگر در قابل تعمیر باشد، هزینه صافکاری و رنگآمیزی بخشی از خسارت مستقیم شماست. اگر قابل تعمیر نباشد، هزینه قطعه جدید و اجرت تعویض مطرح میشود. اما ماجرا همینجا تمام نمیشود.
ممکن است خودرو بعد از تعمیر کاملا قابل استفاده باشد، ولی وقتی بخواهید آن را بفروشید، خریدار به دلیل سابقه تصادف حاضر نباشد همان مبلغی را بپردازد که برای یک خودروی مشابهِ بدون این سابقه پرداخت میکند. این تفاوت ارزش، همان چیزی است که در مقررات با عنوان کسر قیمت یا افت قیمت وسیله نقلیه شناخته میشود.
از سال ۱۴۰۳، این موضوع وارد چارچوب مشخصتری شده است. طبق دستورالعمل شورای عالی بیمه، شرکت بیمه، ارزیاب مستقل خسارت و کارشناسان رسمی باید کسر قیمت را همزمان با سایر خسارتهای مالی خودرو محاسبه کنند. این دستورالعمل از اول دی ۱۴۰۳ لازمالاجرا شده است.
حالا اگر خودرو قبلا رنگ شده باشد چه؟
فرض کنید یک پژو، تارا، دنا یا خودروی وارداتی قبل از حادثه جدید، یک گلگیر رنگشده داشته است. در تصادف جدید همان گلگیر دوباره آسیب میبیند. نمیتوان به سادگی گفت چون خودرو دوباره آسیب دیده، همان میزان افت قیمتی که برای یک خودروی کاملا بدون سابقه در نظر گرفته میشود، باید به آن تعلق بگیرد.
دستورالعمل فعلی به صراحت میگوید که اگر مشخص شود قطعات مشمول جدول دستورالعمل قبل از حادثه دچار خسارت متوسط یا شدید بودهاند یا بابت خسارت متوسط یا شدید همان قطعات، قبلاً از بیمه شخص ثالث یا بیمه بدنه مبلغی بابت کسر قیمت دریافت شده باشد، خودرو بابت آن قطعات مشمول خسارت کسر قیمت نمیشود. به زبان سادهتر، قرار نیست یک قطعه بابت یک افت ارزش مشخص، دوبار خسارت افت قیمت دریافت کند.
اما «قبلاً رنگ شده» با «قبلا خسارت متوسط یا شدید دیده» یکی نیست
این نکته بسیار مهم است. هر رنگشدگی الزاما به این معنی نیست که خودرو قبلا تصادف سنگین داشته است. ممکن است یک قطعه به دلیل خط و خش، برخورد جزئی یا حتی آسیب سطحی رنگ شده باشد.
دستورالعمل، خسارتها را نیز تفکیک میکند. در آن، خسارت جزئی به آسیبی گفته میشود که قطعه تغییر شکل پیدا نکرده و نیاز به صافکاری ندارد اما به ترمیم رنگ نیاز دارد؛ خسارت متوسط شامل تغییر شکل یا ریختگی رنگ و نیاز به صافکاری و رنگآمیزی است؛ و خسارت شدید زمانی است که قطعه به دلیل حادثه نیاز به تعویض داشته باشد.
بنابراین نمیتوان صرفا با دیدن عبارت «این قطعه قبلا رنگ شده» نتیجه گرفت که افت قیمت حادثه جدید منتفی است. نوع و شدت آسیب قبلی اهمیت دارد.
اگر قطعه قبلا تعویض شده باشد چه؟
تعویض قطعه هم داستان خودش را دارد. مثلا فرض کنید خودرویی قبلا گلگیر جلو را تعویض کرده و بعد از مدتی در یک تصادف جدید همان ناحیه دوباره آسیب میبیند. در چنین شرایطی، کارشناسی باید مشخص کند که آسیب جدید دقیقا چه بوده و آیا قطعه موردنظر پیش از حادثه جدید، سابقه خسارت متوسط یا شدید داشته است یا خیر.
این موضوع اهمیت زیادی دارد، چون هدف خسارت افت قیمت، جبران کاهش ارزش ناشی از حادثه جدید است؛ نه اینکه تمام سوابق قبلی خودرو دوباره در قالب خسارت جدید محاسبه شود. در واقع، کارشناسی باید بین «ارزش خودرو قبل از حادثه جدید» و اثری که همین حادثه جدید بر ارزش آن گذاشته، تفکیک ایجاد کند.
همه قطعات خودرو هم افت قیمت ایجاد نمیکنند
یکی از تغییرات مهم دستورالعمل جدید این است که برای همه قطعات، افت قیمت در نظر گرفته نمیشود.
بر اساس ماده ۴ دستورالعمل، آسیب به مجموعهای از قطعات از شمول پرداخت کسر قیمت خارج شده است؛ از جمله سپرهای جلو و عقب، چراغها، جلوپنجره، آینهها، شیشهها، شیشه سانروف و پانوراما، قفل درها، قطعات تزئینی، تایر و رینگ، دستگیرهها، زهها، دیفیوزر، فلاپها، برفپاککن، دوربینها، برخی قطعات برقی، باتری، رادیاتور، حسگرها و قطعات داخلی اتاق.
این یعنی مثلا اگر خسارت جدید فقط به یک سنسور یا سپر وارد شده باشد، نباید انتظار داشت صرفا به دلیل تعویض آن قطعه، برای خودرو خسارت افت قیمت هم محاسبه شود.
این تفکیک برای خودروهای جدید اهمیت بیشتری پیدا میکند؛ چون بسیاری از خودروهای امروزی پر از دوربین، رادار، سنسور و تجهیزات الکترونیکی هستند و هزینه تعمیرشان ممکن است بالا باشد، اما هزینه بالای قطعه الزاما به معنی ایجاد افت قیمت مشمول دستورالعمل نیست.
سن خودرو هم در محاسبه دخالت دارد
افت قیمت یک خودروی سهساله با خودرویی که ۱۲ سال از تولیدش گذشته، طبیعتا نمیتواند با یک معیار یکسان سنجیده شود. دستورالعمل شورای عالی بیمه برای سن خودرو ضریب جداگانه در نظر گرفته است و حتی خودروهایی که در زمان حادثه ۱۰ سال یا بیشتر از سال ساختشان گذشته باشد، مشمول دریافت خسارت کسر قیمت نیستند.
این موضوع یک نکته مهم برای مالکان خودروهای قدیمی دارد: ممکن است هزینه تعمیر و تعویض قطعه همچنان قابل مطالبه باشد، اما افت قیمت لزوما به آن تعلق نگیرد. پس «پرداخت خسارت تعمیر» و «پرداخت افت قیمت» را نباید یکی دانست.
افت قیمت چگونه محاسبه میشود؟
دستورالعمل جدید، محاسبه را از حالت یک برآورد کاملا سلیقهای خارج کرده است. طبق ماده ۳، میزان کسر قیمت با توجه به سه عامل اصلی محاسبه میشود:
ارزش خودرو + ضریب سن + ضریب تصادف
در فرمول دستورالعمل، ارزش خودرو نیز حداکثر تا ارزش گرانترین خودروی متعارف در نظر گرفته میشود و برای خودروهای ارزانتر، ارزش معاملاتی خودرو پیش از حادثه ملاک قرار میگیرد.
ضریب تصادف نیز بر اساس قطعه آسیبدیده و شدت خسارت تعیین میشود. به همین دلیل، نمیتوان برای همه خودروها یک نسخه ساده مثل «هر قطعه رنگشده فلان درصد افت دارد» پیچید. مدل خودرو، سن، قطعه آسیبدیده و شدت آسیب در نتیجه نهایی اثر میگذارند.
یک نکته مهم درباره سقف خسارت
حتی اگر افت قیمت خودرو بالا باشد، مبلغ قابل پرداخت نامحدود نیست. بر اساس ماده ۸ دستورالعمل، حداکثر خسارت قابل جبران بابت کسر قیمت خودرو از طریق بیمهنامه یا مقصر حادثه، ۲۰ درصد ارزش وسیله نقلیه است؛ البته این رقم با محدودیتهای مربوط به خودروی متعارف و سقف تعهدات قانون بیمه شخص ثالث اعمال میشود.
این موضوع مخصوصا برای خودروهای گرانقیمت اهمیت دارد؛ چون ممکن است ارزش واقعی خودرو بسیار بالا باشد، اما محدودیتهای قانونی بیمه شخص ثالث در میزان خسارت قابل پرداخت اثر بگذارد.
اگر خودرو قبلاً از بیمه افت قیمت گرفته باشد چه؟
اینجا سابقه بیمهای خودرو اهمیت پیدا میکند. دستورالعمل پیشبینی کرده است که اطلاعات خودروهایی که بابت خسارت کسر قیمت از بیمه شخص ثالث یا بیمه بدنه خسارت دریافت کردهاند، در سامانه نظارت و هدایت الکترونیکی بیمه، یعنی سنهاب، ثبت شود و امکان استعلام این اطلاعات برای بیمهگر، ارزیاب، کارشناسان و عموم مردم فراهم شود.
این موضوع از یک جهت برای بازار خودرو هم مهم است. در آینده، سابقه دریافت خسارت افت قیمت میتواند بخشی از سابقه قابل بررسی خودرو باشد؛ بنابراین ادعای «ماشین فقط یک بار جزئی تصادف کرده» را نمیتوان صرفا با گفته فروشنده پذیرفت و بهتر است وضعیت خودرو از مسیرهای کارشناسی و استعلامی بررسی شود.
اگر خودرو قبلا تصادف داشته، اما این بار قطعه دیگری آسیب ببیند چه؟
این سناریو با حالت قبلی فرق دارد. فرض کنید یک خودرو قبلا درِ سمت رانندهاش آسیب دیده و بابت آن تعمیر و افت قیمت داشته، اما در حادثه جدید، گلگیر سمت راست و درِ سمت شاگرد آسیب میبینند.
سابقه قبلیِ درِ سمت راننده لزوما به این معنی نیست که تمام خودرو دیگر مشمول افت قیمت حادثه جدید نمیشود. آنچه اهمیت دارد، قطعه آسیبدیده در حادثه جدید و سابقه همان قطعه و سایر شرایط تعیینشده در دستورالعمل است. به همین دلیل، ارزیابی افت قیمت را نمیتوان صرفا بر اساس اینکه «این ماشین قبلا تصادف داشته» رد یا قبول کرد.
یک اشتباه رایج؛ تعمیر کامل یعنی برگشت کامل ارزش خودرو؟
ممکن است خودرو از نظر فنی کاملا تعمیر شده باشد و حتی از نظر ظاهری هم تفاوت محسوسی با قبل نداشته باشد، اما سابقه تصادف همچنان روی ارزش معاملاتی آن اثر بگذارد.
این موضوع مخصوصا در قطعاتی که بخشی از بدنه اصلی خودرو محسوب میشوند، اهمیت بیشتری دارد. بازار دستدوم معمولا بین رنگشدگی یک قطعه بازشو و آسیب به بخشهای اصلی بدنه یا سازه خودرو تفاوت قائل میشود.
به همین دلیل، «تعمیر شد» و «ارزش خودرو به حالت قبل برگشت» دو عبارت یکسان نیستند.
اگر با چنین خودرویی تصادف کردیم، چه کاری انجام دهیم؟
مهمترین کار این است که قبل از تعمیر، وضعیت خسارت به درستی ثبت و کارشناسی شود. اگر خودرو سابقه آسیب قبلی دارد، بهتر است این موضوع نیز در فرآیند کارشناسی مشخص باشد تا مرز بین آسیب قدیمی و جدید روشن شود.
همچنین اگر درباره مبلغ خسارت یا نحوه ارزیابی اختلافی وجود داشته باشد، بهتر است قبل از تعمیر و از بین رفتن آثار حادثه، موضوع از مسیر کارشناسی پیگیری شود. در چنین پروندهای، عکسهای واضح از خودرو، محل برخورد، قطعات آسیبدیده و وضعیت کلی بدنه میتوانند برای مستندسازی حادثه مفید باشند.
در نهایت؛ رنگشدگی قبلی، خسارت جدید را صفر نمیکند
اگر خودرویی قبلا رنگ شده یا قطعهای از آن تعویض شده باشد، نمیتوان به صورت خودکار گفت که در تصادف بعدی هیچ خسارت افت قیمتی به آن تعلق نمیگیرد. از طرف دیگر، نمیتوان انتظار داشت هر آسیب جدید دقیقا مانند آسیب واردشده به یک خودروی بدون سابقه محاسبه شود.
قواعد فعلی، بین نوع و شدت آسیب، قطعه آسیبدیده، سن خودرو، سابقه خسارت قبلی و ارزش خودرو تفاوت میگذارند. به خصوص اگر همان قطعه قبلا خسارت متوسط یا شدید دیده باشد یا بابت آن پیشتر خسارت کسر قیمت دریافت شده باشد، دستورالعمل محدودیتهایی برای پرداخت مجدد در نظر گرفته است.
در نتیجه، برای چنین پروندههایی یک «درصد ثابت افت قیمت» جواب نمیدهد و ارزیابی دقیق خسارت اهمیت زیادی دارد.
اگر قصد خرید یا تمدید بیمه شخص ثالث یا بیمه بدنه خودرو را دارید، میتوانید گزینههای بیمه را از طریق «بیمه شو» بررسی و مقایسه کرده و از تخفیفات آن بهرهمند شوید.
۳۲۲

- هاچبک جدید نیسان با طراحی پیکسلی معرفی شد
- ۵ اشتباه رایج بعد از تصادف که میتواند پول بیشتری روی دست راننده بگذارد
- تخفیف ۱۶ میلیارد تومانی برای میباخ
- آیا بعد از تعویض لاستیک، باید میزان فرمان را انجام دهیم؟
- فوم صندلی زیر کامیون ۲۰ تنی! / آزمایش جالب زیکر را ببینید
- مدیرعامل جدید اپل، یک ماشینباز حرفهای است
- قبل از رسیدن پاییز، این بخشهای خودرو را چک کنید
- شرایط فروش فوری فیدلیتی و اینووی اعلام شد
- قدرتمندترین خودروی آفرودی بازار ایران را بشناسید
- ۹ ماه تلاش برای ساخت یک رولزرویس سفارشی!